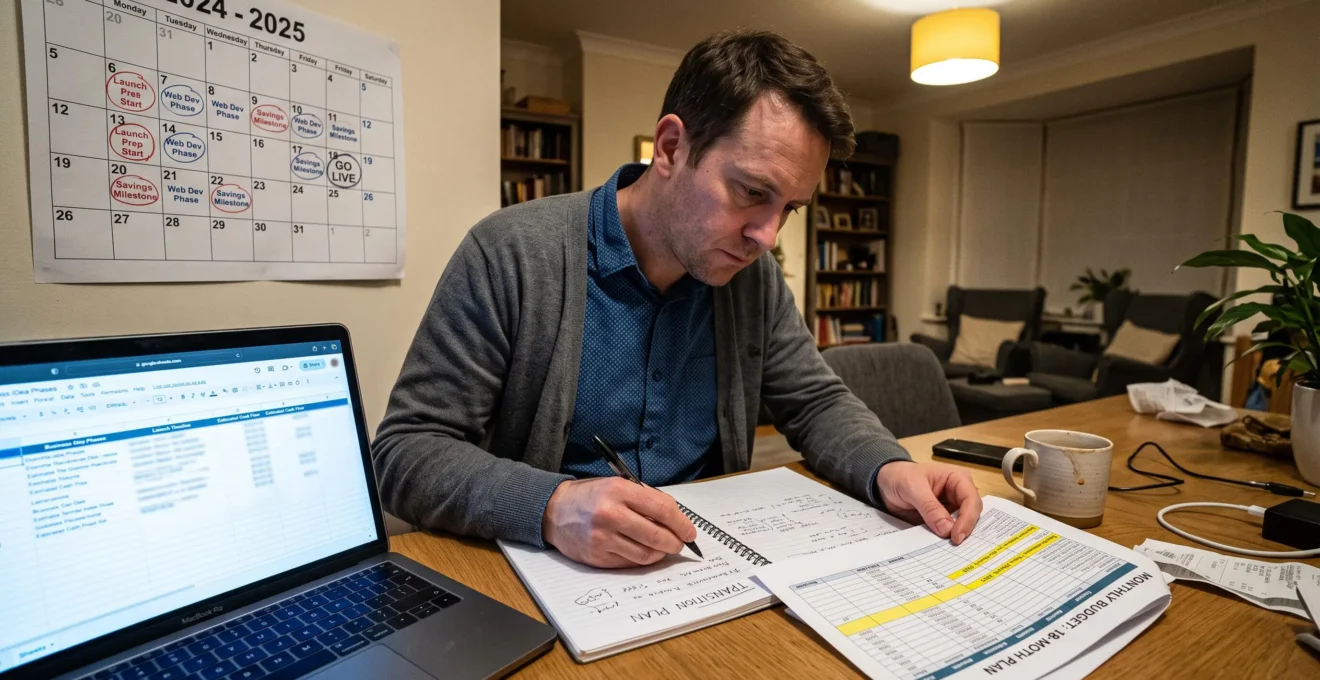
Passer du salariat à l’entrepreneuriat ne nécessite pas forcément de démissionner sur un coup de tête, de renoncer immédiatement à son salaire ou de mettre en danger l’équilibre de son foyer. Une transition progressive sur 18 mois permet de transformer une envie d’indépendance en projet professionnel vérifiable, tout en conservant autant que possible ses ressources et ses protections.
La difficulté n’est pas uniquement de trouver une bonne idée ou de créer une entreprise. Elle consiste aussi à accepter une nouvelle identité professionnelle, à supporter des revenus moins prévisibles et à prendre des décisions sans le cadre rassurant de l’emploi salarié. Ces changements peuvent être préparés avant même le départ.
Une démarche sécurisée repose sur plusieurs étapes : comprendre ses motivations, tester son offre auprès de vrais clients, vérifier les contraintes contractuelles, choisir le bon mode de départ et constituer une trésorerie adaptée. L’objectif n’est pas de supprimer tous les risques, ce qui serait impossible, mais de les identifier suffisamment tôt pour pouvoir agir.
Les 18 mois constituent ici un cadre de préparation, pas une durée universelle imposée. Certains projets nécessitent moins de temps pour trouver leurs premiers clients ; d’autres, notamment les activités réglementées ou les modèles commerciaux complexes, demandent une préparation plus longue.
Les trois principes d’une transition entrepreneuriale sécurisée
- Validez votre idée en parallèle de votre emploi avant de prendre une décision irréversible : les intentions positives des prospects ne remplacent pas les commandes payées.
- Protégez votre situation financière et vos droits : trésorerie disponible, obligations contractuelles, mode de rupture et éventuelles allocations doivent être étudiés en amont.
- Préparez votre nouvelle vie professionnelle : revenus irréguliers, solitude, organisation quotidienne et protection sociale font partie du changement, au même titre que la création de l’entreprise.
- Pourquoi tant de nouveaux entrepreneurs regrettent d’avoir quitté le salariat la première année ?
- Comment valider votre idée en 6 mois sans démissionner ni violer votre clause de non-concurrence ?
- Démission ou rupture conventionnelle : le bon choix pour sécuriser vos droits au chômage ?
- Partir avec une trésorerie insuffisante : l’erreur qui contraint beaucoup de créateurs à reprendre un emploi
- Combien de mois avant de vous sentir à l’aise sans la sécurité du salaire fixe ?
- L’erreur à 20 000 € : quitter son emploi avant d’avoir des clients réguliers
- L’isolement de l’entrepreneur solo : comprendre le risque et s’en protéger
- Combien de temps prévoir entre l’idée et le premier euro encaissé selon votre secteur ?
Pourquoi tant de nouveaux entrepreneurs regrettent d’avoir quitté le salariat la première année ?
Le regret ressenti après une création d’entreprise ne signifie pas nécessairement que le projet était mauvais. Il peut traduire une préparation insuffisante aux changements financiers, sociaux et psychologiques liés à la sortie du salariat. Pour savoir s’il faut poursuivre, adapter son activité ou revoir sa décision, il est essentiel de distinguer les difficultés de transition d’une véritable erreur de projet.
Deux formes de regret doivent être séparées. Le regret de circonstance apparaît lorsque l’activité est pertinente, mais que les conditions de départ sont difficiles : revenus insuffisants, charges sous-estimées, journées désorganisées ou absence de soutien. Le regret de fond concerne plutôt une offre qui ne répond pas à un besoin réel, un marché trop étroit ou un modèle économique incompatible avec les attentes personnelles.
Cette distinction change complètement les décisions à prendre. Dans le premier cas, un ajustement du calendrier, une activité complémentaire ou une réduction des dépenses peuvent suffire. Dans le second, il faut reprendre le travail de validation commerciale avant de continuer à investir.
Un autre phénomène mérite d’être anticipé : le deuil du salariat. L’emploi apporte davantage qu’un salaire. Il fournit un statut, un rythme, des collègues, des objectifs et une séparation relativement claire entre vie professionnelle et vie personnelle. Lorsqu’ils disparaissent, certains entrepreneurs ressentent une perte de repères avant même de rencontrer de véritables difficultés économiques.
Cette réaction n’est pas une preuve d’inaptitude à entreprendre. Elle peut être atténuée en construisant progressivement de nouveaux repères : horaires réguliers, réseau professionnel, rendez-vous avec des pairs et périodes de test à côté de l’emploi lorsque le cadre juridique le permet.
Avant de quitter son poste, quatre dimensions méritent une évaluation personnelle :
- Dépendance au salaire : quelle part des dépenses du foyer dépend directement de votre revenu actuel ?
- Tolérance à l’incertitude : comment réagissez-vous lorsque vos revenus ou votre charge de travail varient d’un mois à l’autre ?
- Réseau commercial : disposez-vous de prospects identifiés, de recommandations ou de premiers clients potentiels ?
- Situation familiale : avez-vous des personnes à charge, des crédits importants ou des dépenses difficilement compressibles ?
Ces critères permettent de construire un profil de risque individuel. Une personne disposant d’un foyer à deux revenus et d’une activité indépendante déjà rentable n’aborde pas la transition dans les mêmes conditions qu’un salarié seul, fortement endetté et sans clientèle.
Il existe enfin un faux regret : celui de la personne qui regrette son départ, mais aurait également regretté de rester salariée. Dans cette situation, le problème n’est pas nécessairement l’entrepreneuriat lui-même. Il peut venir du modèle économique choisi, du rythme de travail ou du niveau de responsabilité accepté.
Changer de statut, reprendre temporairement une activité salariée ou modifier son positionnement commercial ne constitue pas automatiquement un échec. La réussite entrepreneuriale ne se mesure pas à l’absence de retour en arrière, mais à la capacité de prendre des décisions cohérentes avec ses ressources et ses objectifs.
Le bon moment pour entreprendre n’est donc pas celui où toute peur disparaît. C’est celui où les principales incertitudes ont été identifiées et où des solutions concrètes existent pour les gérer. Cette préparation commence par une confrontation de votre idée au marché, sans nécessairement quitter votre emploi.
Comment valider votre idée en 6 mois sans démissionner ni violer votre clause de non-concurrence ?
Il est possible de tester une idée entrepreneuriale en six mois tout en conservant son emploi, à condition de respecter ses obligations professionnelles et de distinguer la recherche commerciale de l’exercice effectif d’une activité concurrente. La méthode consiste à interroger des prospects, expérimenter une offre limitée et vérifier leur volonté réelle de payer. Avant toute démarche, le contrat de travail doit être examiné.
La première précaution concerne les clauses contractuelles. Une clause de non-concurrence et une clause d’exclusivité ne produisent pas les mêmes effets. La première encadre généralement certaines activités après la rupture du contrat, tandis que la seconde peut limiter l’exercice parallèle d’une autre activité pendant le salariat.
Il faut également tenir compte de l’obligation de loyauté, qui s’applique pendant l’exécution du contrat de travail. Même sans clause de non-concurrence, un salarié ne peut pas détourner les clients de son employeur, utiliser des informations confidentielles ou organiser une concurrence déloyale.
Une clause de non-concurrence doit être examinée selon sa rédaction, son périmètre et les règles juridiques applicables. En France, sa validité dépend notamment de conditions précises, dont la protection des intérêts légitimes de l’entreprise, la limitation dans le temps et l’espace, la prise en compte des spécificités de l’emploi et une contrepartie financière. Une clause excessive peut être contestable, mais il serait risqué de décider seul de l’ignorer.
Le cumul du salariat et de la micro-entreprise est en principe possible en France, sous réserve des obligations applicables. La fiche officielle sur les conditions officielles du cumul entre salariat et micro-entrepreneuriat détaille notamment les obligations de loyauté, les restrictions contractuelles et l’exercice de l’activité indépendante en dehors du temps de travail salarié.
Une validation sur six mois peut ensuite s’organiser en trois phases complémentaires.
Phase 1 : comprendre le besoin et interroger les futurs clients.
Consacrez les premières semaines à des entretiens de découverte. L’objectif n’est pas de demander si votre idée plaît, mais de comprendre les difficultés rencontrées, les solutions actuellement utilisées et les budgets déjà consacrés à ce problème. Les entretiens doivent être réalisés hors du temps de travail, sans utiliser les ressources de l’employeur ni démarcher sa clientèle lorsque cela contrevient à vos obligations.
Phase 2 : proposer une offre minimale à quelques clients pilotes.
Une fois le besoin identifié, construisez une première version simple de votre offre. Elle doit résoudre un problème précis, avec un périmètre limité et un prix explicite. L’objectif est d’obtenir des retours sur une prestation réelle, et non de consacrer plusieurs mois à perfectionner un produit que personne n’a encore acheté.
Si la réalisation d’une prestation payante nécessite une immatriculation, une autorisation ou une modification de votre situation contractuelle, ces conditions doivent être réglées avant de commencer à facturer. La validation commerciale ne dispense jamais des obligations juridiques et administratives.
Phase 3 : mesurer la volonté réelle à payer.
Un prospect qui affirme qu’il achèterait votre service apporte un indice intéressant, mais pas une preuve de marché. Une commande signée, un acompte encaissé ou une prestation effectivement payée constituent des signaux beaucoup plus solides. Il faut aussi observer la capacité à reproduire la vente auprès de plusieurs clients indépendants.
À la fin des six mois, ne prolongez pas indéfiniment la validation pour repousser une décision inconfortable. Définissez à l’avance vos critères de passage : nombre de clients pilotes payants, chiffre d’affaires récurrent, marge disponible, délai de vente et capacité à reproduire les résultats.
Votre feuille de route pour valider votre idée en six mois
- Relisez votre contrat de travail et identifiez les clauses de non-concurrence, d’exclusivité et de confidentialité : livrable, une fiche de synthèse contractuelle.
- Décrivez votre client cible et interrogez des prospects hors du temps de travail : livrable, un compte rendu d’entretiens avec les besoins récurrents identifiés.
- Construisez une offre minimale avec un périmètre et un prix définis : livrable, une fiche commerciale d’une page.
- Testez cette offre auprès de clients pilotes dans un cadre juridiquement autorisé : livrable, les contrats, commandes ou justificatifs de paiement correspondants.
- Comparez les résultats aux seuils de décision définis avant le test : livrable, un bilan commercial indiquant les ventes, les marges et les perspectives de récurrence.
Six mois de test doivent vous apporter des éléments tangibles : un besoin identifié, une offre compréhensible, des clients prêts à payer et une première visibilité sur la rentabilité. Vous pouvez alors comparer les différents modes de sortie du salariat, sans réduire votre choix à une simple question de disponibilité immédiate.
Démission ou rupture conventionnelle : le bon choix pour sécuriser vos droits au chômage ?
En France, la rupture conventionnelle peut ouvrir droit à l’allocation d’aide au retour à l’emploi (ARE), sous réserve de remplir les conditions réglementaires. Une démission ordinaire n’ouvre généralement pas ces droits, sauf exceptions, notamment certains cas de démission légitime ou de reconversion professionnelle préparée selon la procédure officielle. Le choix doit donc être étudié avant de quitter son poste.
La première différence concerne le niveau de protection financière après le départ. Une rupture conventionnelle permet au salarié et à l’employeur de convenir d’une rupture du CDI. Elle peut donner accès à l’ARE si les autres conditions sont remplies, mais l’employeur reste libre de refuser la négociation. Il ne faut donc pas construire un plan financier qui suppose son acceptation.
La démission est plus simple sur le plan de la décision individuelle, mais elle présente un risque financier important. Une démission classique ne donne pas automatiquement accès au chômage. Certaines situations particulières peuvent néanmoins ouvrir des droits.
En France, le dispositif de démission pour reconversion professionnelle constitue une possibilité spécifique pour certains salariés en CDI de droit privé. Il concerne notamment les projets de création ou de reprise d’entreprise, sous réserve de conditions précises.
5 ans
C’est la durée d’activité salariée continue requise par le dispositif français de démission pour reconversion professionnelle présenté par France Travail, au cours des 60 mois précédant la fin du contrat. Cette condition ne suffit pas à elle seule : le projet doit également être reconnu comme réel et sérieux.
Référence : France Travail, dispositif de démission pour reconversion professionnelle.
Une étape est particulièrement importante : mobiliser un conseil en évolution professionnelle (CEP) avant de démissionner. Le projet doit ensuite suivre la procédure de validation applicable. Une démission donnée avant d’avoir effectué les démarches nécessaires peut compromettre l’accès au dispositif.
Les conditions de démission pour reconversion professionnelle présentées par France Travail permettent de vérifier le périmètre du dispositif, les démarches préalables et les situations exclues. Cette possibilité ne doit pas être confondue avec un droit automatique au chômage pour toute création d’entreprise.
Pour comparer les principales possibilités, il est utile d’examiner les conséquences financières, contractuelles et organisationnelles de chaque option.
| Critère | Démission | Rupture conventionnelle | Congé ou sabbatique |
|---|---|---|---|
| Accord de l’employeur | Non, sauf formalités particulières | Oui, accord indispensable | Selon le dispositif et les conditions applicables |
| Accès à l’ARE | Pas de droit automatique, exceptions possibles | Possible sous conditions | Pas d’ouverture automatique du fait du congé |
| Indemnité de départ | Pas d’indemnité de rupture conventionnelle | Indemnité spécifique minimale applicable | Pas nécessairement d’indemnité |
| Continuité du contrat | Contrat terminé après le préavis applicable | Contrat terminé à la date convenue | Contrat maintenu selon le régime du congé |
| Intérêt principal | Maîtrise de la décision de départ | Possibilité de sécuriser financièrement la sortie | Tester un projet tout en préservant potentiellement un retour |
Le calendrier de départ mérite une attention particulière. Une indemnité de rupture conventionnelle peut contribuer à financer le lancement, mais elle ne remplace pas une prévision de trésorerie. Il faut également anticiper les éventuels différés d’indemnisation, les délais administratifs et les règles de cumul entre allocations et revenus indépendants.
En cas de création d’entreprise tout en percevant l’ARE, les revenus et les changements de situation doivent être déclarés à France Travail conformément aux règles applicables. Le montant effectivement versé dépend de la situation individuelle et du régime en vigueur. Une estimation préalable permet d’éviter de considérer l’allocation comme un revenu intégralement garanti pendant toute la transition.
Pour les salariés résidant en Belgique, en Suisse, au Luxembourg, au Québec ou dans un autre pays francophone, les dispositifs sont différents. Les règles françaises ne peuvent pas être transposées automatiquement : il faut consulter l’organisme d’assurance chômage et les services publics compétents du pays concerné.
Le meilleur choix est celui qui combine des droits vérifiés, un calendrier réaliste et une réserve financière suffisante. Une fois le cadre juridique clarifié, l’étape suivante consiste à calculer combien de temps vous pourrez financer votre nouvelle activité sans dépendre immédiatement de ses premières ventes.
Partir avec une trésorerie insuffisante : l’erreur qui contraint beaucoup de créateurs à reprendre un emploi
Quitter son emploi avec une trésorerie trop faible peut transformer un projet entrepreneurial viable en urgence financière. Pour éviter cette situation, il faut calculer son autonomie à partir des dépenses personnelles, des charges professionnelles, des impôts et des cotisations, puis tenir compte des revenus réellement sécurisés. Le chiffre d’affaires prévisionnel ne suffit pas à mesurer cette capacité à tenir dans le temps.
Le premier indicateur à construire est le runway personnel, autrement dit le nombre de mois pendant lesquels vous pouvez financer vos dépenses sans dépendre des nouvelles ventes de l’entreprise.
Pour l’estimer, commencez par additionner :
- Les dépenses personnelles incompressibles : logement, alimentation, transport, crédits, assurances et dépenses familiales.
- Les charges professionnelles : logiciels, matériel, comptabilité, locaux, assurances et abonnements.
- Les cotisations sociales et les impôts prévisibles selon votre régime et votre niveau d’activité.
- Les dépenses exceptionnelles identifiées : frais de création, investissements, formation ou renouvellement d’équipement.
Déduisez ensuite les revenus véritablement sécurisés : épargne disponible, revenus réguliers du foyer, allocations dont l’éligibilité et le montant ont été vérifiés, ou missions contractuellement confirmées.
La formule simplifiée est la suivante :
Runway = trésorerie disponible ÷ déficit mensuel prévisionnel.
Par exemple, dans un scénario purement hypothétique, si un créateur dispose de 18 000 € mobilisables et prévoit un déficit mensuel moyen de 1 500 €, son autonomie théorique est de 12 mois. Ce calcul suppose que les dépenses et les revenus restent conformes aux prévisions. Il ne constitue donc pas une garantie de sécurité.
Il faut distinguer la trésorerie professionnelle de l’épargne personnelle. L’argent placé sur le compte de l’entreprise n’est pas nécessairement disponible pour payer les dépenses du foyer. De même, un acompte reçu d’un client peut correspondre à des dépenses de production ou à des obligations fiscales et sociales futures.
Plusieurs dépenses sont fréquemment oubliées au moment de préparer le départ. Les cotisations et impôts peuvent devenir exigibles selon des échéances différentes de celles des encaissements. Dans les activités B2B, un client peut accepter un devis et ne régler sa facture que plusieurs semaines après la réalisation de la prestation. Pendant ce délai, les charges continuent de courir.
La protection sociale mérite également d’être intégrée au calcul. Mutuelle, prévoyance, retraite et couverture en cas d’arrêt de travail peuvent nécessiter des contrats ou des arbitrages spécifiques après la sortie du salariat.
Pour anticiper ces décalages, Bpifrance Création recommande de construire un plan de trésorerie prévisionnel avec une projection mensuelle des entrées et sorties de fonds. Sa méthode pour construire un plan de trésorerie permet notamment de distinguer les besoins de financement des résultats comptables et d’anticiper les tensions de liquidité.
Plusieurs stratégies permettent ensuite de réduire le risque de départ :
- Conserver un emploi à temps partiel lorsque cela est juridiquement et professionnellement possible.
- Développer une activité complémentaire avec des missions de transition.
- Négocier une sortie progressive lorsque l’employeur y est favorable.
- Décaler la démission tant que les revenus récurrents ou la réserve disponible restent insuffisants.
- Réduire temporairement les dépenses personnelles et professionnelles non essentielles.
Il faut également définir un point de rupture avant de se retrouver en difficulté. Un runway qui diminue plus vite que prévu, des retards de paiement répétés ou un taux de transformation des devis en baisse doivent déclencher une révision du plan. Attendre que le compte bancaire soit presque vide réduit fortement les possibilités de négociation et de reprise d’activité salariée dans de bonnes conditions.
Une réserve financière n’a pas vocation à financer indéfiniment une activité déficitaire. Elle sert à absorber les délais normaux de développement et à vous donner le temps de corriger votre modèle économique sans subir une pression financière permanente.
Combien de mois avant de vous sentir à l’aise sans la sécurité du salaire fixe ?
Il n’existe pas de durée universelle pour se sentir à l’aise après avoir quitté le salariat. La sécurité financière, la confiance psychologique et la protection sociale se construisent à des rythmes différents. Un entrepreneur peut couvrir ses dépenses tout en restant inquiet face aux variations de revenus, ou se sentir confiant commercialement sans disposer encore d’une protection suffisante en cas d’imprévu.
Trois niveaux de confort doivent être distingués.
La sécurité financière correspond à la capacité de payer ses dépenses personnelles et professionnelles sans dépendre d’une vente exceptionnelle chaque mois. Elle repose sur la marge réellement disponible, les revenus récurrents et le niveau de trésorerie.
La sécurité psychologique concerne la capacité à supporter les variations de revenus, les refus commerciaux et les périodes de prospection. Elle dépend notamment de votre tolérance personnelle à l’incertitude et de votre expérience des premières difficultés.
La sécurité sociale concerne la santé, la retraite, la prévoyance et les droits associés à votre nouveau statut. Elle doit être étudiée indépendamment de la rentabilité commerciale, car un chiffre d’affaires satisfaisant ne garantit pas automatiquement une protection adaptée.
Le délai nécessaire pour atteindre ces trois formes de sécurité dépend du modèle économique. Une activité fondée sur des abonnements ou des contrats récurrents peut offrir une meilleure visibilité qu’une activité reposant exclusivement sur des missions ponctuelles. À l’inverse, un secteur avec un cycle de vente long peut demander une réserve financière plus importante.
La meilleure méthode consiste à construire une projection prudente sur trois mois après le départ. Estimez les encaissements réellement probables, déduisez les charges et comparez le déficit éventuel à votre runway disponible. Cette simulation doit intégrer un scénario défavorable, et pas seulement votre objectif commercial.
La variabilité peut ensuite être lissée par plusieurs leviers :
- Créer un fonds de sécurité distinct du compte utilisé pour les dépenses courantes.
- Développer des contrats récurrents ou des abonnements lorsque le marché le permet.
- Échelonner la facturation des projets longs selon des étapes contractuelles définies.
- Demander des acomptes adaptés aux prestations et aux investissements nécessaires.
- Suivre le revenu réellement disponible après cotisations, impôts et dépenses professionnelles.
Un rituel mensuel permet de transformer le sentiment de sécurité en indicateurs concrets. À chaque fin de mois, mesurez le runway restant, la part de revenus récurrents, le renouvellement des clients et le montant des factures en attente. Attribuez également une note personnelle à votre sentiment de sécurité, sur une échelle constante de 1 à 10.
Cette dernière mesure n’est pas un indicateur financier, mais elle permet de repérer un décalage entre les résultats économiques et votre état psychologique. Une trésorerie stable accompagnée d’un stress permanent peut signaler un besoin de repos, d’accompagnement ou d’une organisation plus adaptée.
Le confort ne doit donc pas être recherché uniquement dans le niveau de revenu. Il se construit également grâce à la prévisibilité, à la maîtrise des dépenses et à la capacité de faire face aux imprévus sans remettre immédiatement en question toute l’activité.
Lorsque ces critères sont suivis régulièrement, les décisions deviennent plus rationnelles. Il est alors possible de déterminer si le modèle économique se consolide suffisamment pour envisager un départ définitif ou si quelques mois supplémentaires de préparation réduiraient sensiblement le risque.
À retenir avant de quitter le salariat
- Un client qui commande et paie régulièrement apporte un signal commercial plus solide qu’une succession de prospects intéressés.
- Le runway doit financer les dépenses personnelles et professionnelles pendant les périodes de développement, en tenant compte des délais réels d’encaissement.
- Un départ anticipé peut être cohérent si un autre filet de sécurité existe et si ses limites sont clairement intégrées au plan financier.
L’erreur à 20 000 € : quitter son emploi avant d’avoir des clients réguliers
Quitter son emploi avant d’avoir une clientèle suffisamment régulière peut entraîner un manque à gagner important. Le coût ne se limite pas aux salaires non perçus : il peut inclure une période sans encaissement, des cotisations, des frais commerciaux supplémentaires et une reprise d’emploi dans des conditions moins favorables. Le montant réel dépend toutefois du projet et ne peut pas être fixé universellement à 20 000 €.
Le premier risque est l’écart entre les prévisions commerciales et les commandes effectives. Un entrepreneur peut disposer de nombreux contacts, de rendez-vous prometteurs et de devis envoyés sans avoir encore de revenus prévisibles. Si la prospection prend plus de temps que prévu, la trésorerie personnelle commence à financer une activité qui n’a pas atteint son rythme de croisière.
Le deuxième risque concerne les dépenses engagées trop tôt. Matériel, outils, abonnements, publicité et sous-traitance peuvent s’accumuler avant que le chiffre d’affaires ne devienne suffisant. À cela s’ajoutent les coûts de relance commerciale lorsque les premières hypothèses de vente ne se concrétisent pas.
Un départ devient plus défendable lorsque plusieurs conditions sont réunies :
- Un nombre minimal de clients récurrents permet de couvrir une partie identifiable des charges.
- La marge dégagée par les prestations est suffisante après les dépenses nécessaires à leur réalisation.
- Le pipeline commercial contient des opportunités qualifiées avec des prochaines étapes identifiées.
- Les ventes ne reposent pas sur un seul client dont la perte mettrait en danger l’ensemble de l’activité.
- La trésorerie disponible couvre le déficit prévisionnel pendant la montée en charge.
Il faut surtout distinguer les clients réguliers des clients supposés réguliers. Un prospect qui affirme vouloir commander chaque mois ne constitue pas encore un revenu récurrent. Un client qui renouvelle spontanément ses commandes, respecte ses engagements et règle ses factures apporte un signal beaucoup plus fiable.
Pour vérifier cette régularité, observez les commandes effectivement passées sur une période adaptée au cycle de vente de votre secteur. Une activité de conseil avec des missions longues ne présente pas la même fréquence de renouvellement qu’un service facturé mensuellement.
Le modèle économique doit donc déterminer le seuil de départ. Pour une activité de prestations récurrentes, la visibilité peut venir de contrats renouvelables. Pour une activité fondée sur des projets ponctuels, elle dépend davantage du volume d’opportunités commerciales qualifiées, des délais de signature et de la capacité à renouveler le portefeuille de clients.
Il existe toutefois des situations où partir sans client régulier peut être rationnel. Un entrepreneur disposant d’une épargne importante, d’un autre revenu au sein du foyer ou d’une mission de substitution déjà sécurisée peut choisir de consacrer davantage de temps au lancement. Certains produits nécessitent également une phase de développement à temps plein avant leur commercialisation.
Cette décision reste cohérente uniquement si le risque est assumé et financé. Elle ne doit pas résulter d’une impatience, d’une pression extérieure ou d’une surestimation de la demande.
Le bon indicateur n’est donc pas simplement le nombre de prospects ou de devis en circulation. C’est la combinaison entre commandes confirmées, rentabilité, visibilité commerciale et autonomie financière qui permet de transformer une activité complémentaire en véritable projet professionnel.
L’isolement de l’entrepreneur solo : comprendre le risque et s’en protéger
L’isolement est un risque souvent sous-estimé lors du passage du salariat à l’entrepreneuriat. En travaillant seul, l’entrepreneur perd les échanges spontanés avec ses collègues, les retours immédiats sur ses décisions et une partie de son cadre social quotidien. Cette absence de soutien peut fragiliser la motivation, augmenter la charge mentale et compliquer la prise de décision, même lorsque l’activité fonctionne économiquement.
Dans le salariat, une partie des difficultés se partage naturellement. Un collègue peut relire un document, un responsable peut arbitrer une priorité et une équipe permet de confronter les idées. L’entrepreneur solo doit souvent organiser lui-même ces échanges, tout en assumant la prospection, la production, la gestion administrative et les décisions financières.
Le problème ne vient pas nécessairement du fait de travailler seul. Il apparaît lorsque la solitude devient une absence durable de dialogue, de soutien et de regard extérieur.
La protection contre cet isolement doit commencer pendant la préparation de la transition, et non après la création de l’entreprise. Plusieurs dispositifs peuvent être combinés :
- Les groupes de pairs : communautés professionnelles, réseaux d’entrepreneurs et groupes de discussion réguliers permettent de partager des difficultés concrètes.
- Le mentorat : un entrepreneur expérimenté peut aider à prendre du recul sur les décisions commerciales et organisationnelles.
- Le coworking : travailler dans un espace partagé recrée une présence humaine et favorise les échanges informels.
- Les masterminds : des groupes restreints peuvent organiser des séances régulières autour des objectifs, des obstacles et des résultats.
- Le réseau personnel : famille et amis constituent un soutien important, même s’ils ne remplacent pas toujours les échanges avec des professionnels confrontés aux mêmes enjeux.
Il est également utile de créer une routine de travail structurée. Prévoir des horaires de début et de fin, des rendez-vous professionnels et des temps de pause évite que l’activité ne prenne toute la place. Un calendrier vide peut donner l’impression de liberté, mais il peut aussi renforcer la procrastination et le sentiment de désorganisation.
Certains signaux doivent être pris au sérieux : baisse persistante de motivation, procrastination croissante, difficulté à prendre des décisions, sentiment de dévalorisation ou retrait progressif des relations sociales. Ces manifestations peuvent avoir plusieurs origines et ne permettent pas, à elles seules, de poser un diagnostic médical.
Un protocole de prévention simple consiste à organiser un point hebdomadaire avec un pair ou un mentor, à maintenir des activités sociales indépendantes du travail et à suivre régulièrement son niveau de fatigue. Si les difficultés persistent, s’intensifient ou affectent le quotidien, consulter un professionnel de santé est une démarche appropriée.
L’isolement doit être intégré au plan de transition au même titre que la trésorerie. Il est possible de prévoir dès le départ un budget de coworking, un accompagnement régulier ou une participation à un réseau professionnel.
Devenir indépendant ne signifie pas devoir tout gérer seul. Construire un environnement de travail stimulant et des relations professionnelles solides contribue à préserver la qualité des décisions et la capacité à poursuivre le projet sur le long terme. Cette organisation doit également tenir compte du temps nécessaire pour transformer une idée en revenus réellement encaissés.
Combien de temps prévoir entre l’idée et le premier euro encaissé selon votre secteur ?
Le délai entre une idée et le premier euro encaissé dépend du secteur, de la complexité de l’offre, des démarches administratives et de la durée du cycle de vente. Une prestation freelance simple peut être commercialisée rapidement, tandis qu’une activité réglementée, un produit physique ou une vente B2B complexe nécessite davantage de préparation. Pour planifier correctement votre transition, distinguez la première validation, la première vente et les premiers revenus réguliers.
Ces trois étapes ne doivent pas être confondues.
La première validation correspond à un retour positif du marché : un prospect reconnaît le problème, manifeste son intérêt ou accepte d’étudier une proposition. C’est un signal encourageant, mais il ne produit pas nécessairement de chiffre d’affaires.
La première vente correspond à une commande effective. Pour mesurer votre autonomie financière, il faut cependant aller jusqu’à l’encaissement réel du paiement. Une facture émise n’est pas encore de l’argent disponible sur votre compte.
La première régularité apparaît lorsque plusieurs ventes ou renouvellements permettent de construire une prévision de revenus suffisamment fiable. C’est cette dernière étape qui intéresse particulièrement le salarié envisageant de quitter son emploi.
Les délais varient notamment selon quatre grandes familles d’activités.
Les prestations freelance : les activités de conseil, de rédaction, de graphisme ou de développement peuvent parfois être proposées sans investissement matériel important. La difficulté principale réside souvent dans l’acquisition des premiers clients, la crédibilité commerciale et la capacité à transformer les échanges en commandes.
Les services B2B complexes : les prestations destinées aux entreprises peuvent nécessiter plusieurs interlocuteurs, des validations budgétaires, des appels d’offres et des négociations contractuelles. Même lorsque le besoin est identifié, le délai entre le premier rendez-vous et l’encaissement peut être significatif.
Les activités réglementées : certaines professions nécessitent des diplômes, autorisations, assurances, agréments ou inscriptions spécifiques. Ces démarches doivent être intégrées au calendrier avant toute commercialisation.
Le commerce de produits : la vente physique ou en ligne peut nécessiter la conception du produit, la recherche de fournisseurs, la production, la constitution de stocks, la logistique et la mise en place des canaux de distribution. Le premier achat intervient donc après plusieurs étapes opérationnelles.
Pour estimer votre propre délai, construisez un calendrier à partir des contraintes réelles de votre activité. Identifiez d’abord les formalités obligatoires, puis les étapes de validation commerciale, les délais de production et les conditions de paiement. Ajoutez une marge de sécurité cohérente avec les incertitudes identifiées.
Les délais incompressibles doivent être traités séparément des tâches que vous pouvez accélérer. Une immatriculation, une autorisation professionnelle ou un délai contractuel de paiement ne se raccourcissent pas simplement parce que votre date de départ approche.
Un exemple pédagogique permet d’illustrer cette méthode. Imaginons un salarié qui souhaite proposer une prestation de conseil à des entreprises. Il doit d’abord vérifier les conditions contractuelles de son activité parallèle, identifier ses futurs clients, concevoir une offre, obtenir une première commande, réaliser la mission puis respecter le délai de paiement prévu au contrat. Même si la première vente intervient rapidement, le premier encaissement peut arriver plus tard.
La projection doit donc être construite à partir des dates d’encaissement attendues et non uniquement de la date de signature des contrats. Il faut ensuite comparer cette prévision au runway personnel et professionnel.
Si le délai estimé dépasse l’autonomie financière disponible, trois solutions peuvent être étudiées : réduire les dépenses, prolonger la période de salariat ou trouver une activité intermédiaire générant des revenus. Le calendrier de création doit s’adapter à la trésorerie disponible, et non l’inverse.
Pour un projet sur 18 mois, une organisation indicative peut être envisagée :
| Période | Objectif principal | Résultat attendu |
|---|---|---|
| Mois 1 à 3 | Clarifier le projet et étudier les contraintes | Client cible, besoin identifié et situation contractuelle analysée |
| Mois 4 à 6 | Valider le marché | Entretiens, offre minimale et premiers tests commerciaux autorisés |
| Mois 7 à 9 | Tester la rentabilité | Premières commandes, prix et marges analysés |
| Mois 10 à 12 | Consolider la clientèle et les finances | Pipeline commercial, plan de trésorerie et scénarios de départ |
| Mois 13 à 15 | Préparer la sortie du salariat | Mode de rupture étudié, droits vérifiés et organisation opérationnelle prête |
| Mois 16 à 18 | Décider et organiser la transition | Départ éventuel selon les seuils financiers, commerciaux et personnels atteints |
Ce calendrier est un cadre de pilotage, pas une obligation de démissionner au dix-huitième mois. Si les ventes ne sont pas suffisamment régulières, si les droits ne sont pas clarifiés ou si le runway reste trop faible, prolonger la préparation peut être la décision la plus responsable.
Le passage à l’indépendance devient plus serein lorsque la date de départ résulte de preuves concrètes plutôt que d’une échéance symbolique. Votre objectif n’est pas de quitter le salariat le plus rapidement possible, mais de construire une activité capable de prendre progressivement sa place dans votre vie professionnelle, sans sacrifier votre équilibre financier et personnel.
Peut-on devenir entrepreneur tout en conservant son CDI ?
Oui, en France, le cumul entre un CDI et une micro-entreprise est en principe possible. Il faut toutefois respecter l’obligation de loyauté, les clauses contractuelles applicables et l’interdiction de concurrence déloyale. L’activité indépendante doit être exercée en dehors du temps de travail salarié. La situation doit être vérifiée au regard du contrat, de la convention collective et du secteur d’activité.
Combien faut-il épargner avant de quitter son emploi pour entreprendre ?
Il n’existe pas de montant universel. La réserve nécessaire dépend des dépenses personnelles, des charges professionnelles, des revenus sécurisés, du cycle de vente et des délais d’encaissement. Le plus pertinent consiste à calculer le runway, c’est-à-dire le nombre de mois pendant lesquels les ressources disponibles peuvent couvrir le déficit prévisionnel. Il faut également conserver une marge pour les imprévus.
Peut-on toucher le chômage après une démission pour créer son entreprise ?
En France, une démission ordinaire n’ouvre généralement pas droit à l’ARE. Un dispositif spécifique de démission pour reconversion professionnelle peut toutefois permettre à certains salariés en CDI de droit privé de bénéficier de l’assurance chômage pour un projet de création ou de reprise d’entreprise. Il impose notamment cinq années d’activité salariée continue, un projet réel et sérieux et une démarche préalable auprès d’un conseil en évolution professionnelle. La procédure doit être respectée avant la démission.
Faut-il attendre d’avoir des clients réguliers pour démissionner ?
Disposer de clients réguliers constitue un signal de sécurité important, mais ce n’est pas une obligation absolue. Un départ sans clientèle récurrente peut être envisagé si un autre filet financier existe, par exemple une épargne suffisante, un revenu complémentaire du foyer ou une mission de transition. La décision doit reposer sur un scénario financier réaliste et une capacité à absorber une période commerciale plus longue que prévu.
Que faire si mon activité entrepreneuriale ne décolle pas après mon départ ?
Il faut commencer par identifier la cause : offre inadaptée, prix mal positionné, prospection insuffisante, cycle de vente plus long que prévu ou charges trop élevées. Réduire les dépenses, modifier le positionnement, reprendre une mission salariée ou retrouver un emploi peuvent constituer des solutions rationnelles. Il est préférable de déclencher ce plan de secours dès que les indicateurs financiers se dégradent, plutôt que d’attendre l’épuisement complet de la trésorerie.