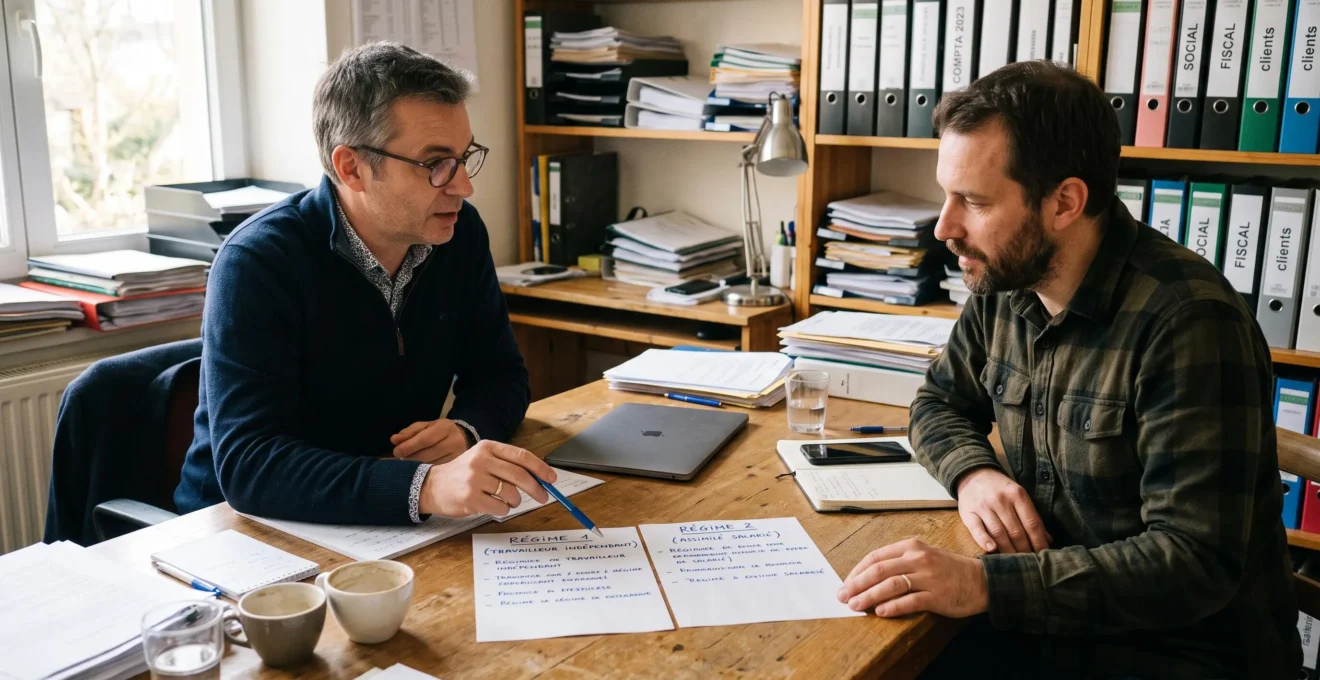
Choisir entre le statut de dirigeant assimilé-salarié et celui de travailleur non salarié (TNS) ne consiste pas seulement à rechercher les cotisations sociales les plus faibles. Ce choix influence les droits à la retraite, les revenus perçus pendant un arrêt maladie, la protection en cas d’invalidité et le budget disponible pour assurer sa famille.
En France, un président rémunéré de SASU relève du régime assimilé-salarié, tandis qu’un gérant associé d’EURL relève en principe du régime des travailleurs indépendants. Les deux bénéficient d’une protection sociale, mais les règles de cotisation et de calcul des prestations diffèrent. Aucun des deux statuts n’offre automatiquement la meilleure protection dans toutes les situations.
Pour décider, il faut raisonner sur plusieurs années : comparer le coût total pour l’entreprise, les revenus personnels réellement disponibles, les garanties en cas d’imprévu et les droits futurs. Les règles étudiées ici concernent le système français ; elles ne se transposent pas directement aux autres pays francophones.
L’essentiel pour protéger vos revenus et votre avenir
- Le statut assimilé-salarié implique généralement un coût social plus important à rémunération comparable, mais cela ne garantit pas une meilleure prestation sur tous les risques.
- Le statut TNS peut laisser davantage de capacité financière pour une complémentaire santé, une prévoyance et une épargne retraite, à condition d’organiser réellement cette protection.
- La bonne décision repose sur une comparaison personnalisée du revenu net, des prestations maladie, des droits retraite et du coût des garanties complémentaires.
- Pourquoi un dirigeant de SASU cotise souvent davantage qu’un gérant d’EURL à protection équivalente ?
- Pourquoi le même chiffre d’affaires peut générer des charges sociales bien plus élevées selon le statut ?
- Pourquoi choisir le régime assimilé-salarié malgré des cotisations plus élevées ?
- Pourquoi la retraite d’un indépendant peut être sensiblement inférieure à celle d’un salarié à revenus équivalents ?
- Comment estimer votre pension de retraite si vous cotisez 30 ans en tant qu’indépendant ?
- Assimilé-salarié ou TNS : lequel offre le meilleur remboursement santé pour une famille ?
- L’erreur qui peut coûter très cher : tomber malade plusieurs mois sans assurance prévoyance
- Quand et comment passer du régime TNS au régime assimilé-salarié ?
Pourquoi un dirigeant de SASU cotise souvent davantage qu’un gérant d’EURL à protection équivalente ?
Un président de SASU rémunéré supporte généralement des cotisations sociales plus importantes qu’un gérant associé d’EURL pour un revenu net comparable. Cette différence tient aux assiettes, aux taux et aux régimes de retraite applicables. Elle ne signifie pas que toutes ses garanties sont proportionnellement meilleures : les prestations maladie, retraite et invalidité doivent être comparées séparément.
Le dirigeant assimilé-salarié cotise sur une rémunération brute, selon des modalités proches de celles applicables aux salariés. L’entreprise calcule et verse les cotisations correspondantes. Le travailleur non salarié relève d’un dispositif distinct, dont l’assiette dépend notamment du revenu professionnel et du régime fiscal.
La fiche officielle sur la protection sociale des dirigeants de société distingue ces mécanismes et présente les évolutions d’assiette intervenues en 2026. Ces changements rendent particulièrement peu fiables les comparaisons utilisant des pourcentages génériques anciens.
Il faut également distinguer les cotisations de leur contrepartie. Certaines financent la retraite de base ou complémentaire ; d’autres participent à la couverture maladie, aux prestations familiales ou à l’invalidité-décès. Des contributions sociales peuvent aussi être dues sans créer de droits individuels proportionnels.
| Critère | Président rémunéré de SASU | Gérant associé d’EURL |
|---|---|---|
| Statut social | Assimilé-salarié | Travailleur non salarié |
| Base de calcul | Rémunération brute | Assiette professionnelle selon le régime fiscal |
| Paiement des cotisations | Déclarations et versements par la société | Cotisations provisionnelles et régularisations |
| Retraite complémentaire | Règles du régime applicable aux assimilés-salariés | Régime complémentaire applicable aux indépendants concernés |
| Absence de rémunération ou faibles revenus | Absence de cotisations liées au mandat non rémunéré | Cotisations minimales possibles |
| Assurance chômage du mandat | Pas de droit automatique | Pas de droit automatique |
Les cotisations minimales constituent une exception importante. Un TNS dont les revenus sont très faibles peut rester redevable de certaines cotisations, contrairement au président de SASU qui ne perçoit aucune rémunération. En démarrage d’activité, cette situation peut inverser l’avantage financier attendu.
La comparaison pertinente consiste à fixer un revenu net personnel cible, puis à mesurer le coût correspondant pour chaque structure. Il reste ensuite à vérifier les droits de retraite, les indemnités journalières et les garanties invalidité-décès réellement associés.
La protection sociale la plus intéressante ne correspond donc pas nécessairement au statut affichant le taux de cotisation le plus élevé. Le mode de rémunération peut modifier sensiblement le résultat.
Pourquoi le même chiffre d’affaires peut générer des charges sociales bien plus élevées selon le statut ?
Deux entreprises réalisant le même chiffre d’affaires peuvent supporter des charges sociales très différentes parce que le chiffre d’affaires n’est pas directement l’assiette des cotisations du dirigeant. Les dépenses professionnelles, le résultat, la rémunération, les dividendes et le régime fiscal déterminent les sommes effectivement soumises aux prélèvements.
Une société générant beaucoup de recettes mais supportant des frais professionnels importants ne dispose pas de la même capacité de rémunération qu’une société réalisant des recettes identiques avec peu de charges. De plus, une SASU et une EURL ne traitent pas nécessairement de manière identique les revenus versés à leur dirigeant.
Dans une SASU soumise à l’impôt sur les sociétés, la rémunération du président relève du régime social assimilé-salarié. Les dividendes suivent un traitement distinct et ne créent pas, en tant que tels, de droits à la retraite. Dans une EURL à l’impôt sur les sociétés, une partie des dividendes du gérant associé peut entrer dans l’assiette des cotisations sociales lorsque les conditions légales sont réunies.
Le choix de l’impôt sur le revenu ou de l’impôt sur les sociétés modifie aussi l’analyse. Il serait donc incorrect de comparer deux statuts uniquement à partir du montant facturé aux clients.
Pour construire une simulation exploitable, les simulateurs de cotisations et de revenus de l’Urssaf permettent de travailler sur différentes configurations et d’estimer le revenu personnel correspondant.
Cas pratique hypothétique : comparer deux entreprises identiques
Deux créateurs réalisent chacun 100 000 € de chiffre d’affaires annuel et supportent 30 000 € de charges d’exploitation hors rémunération du dirigeant et charges sociales associées. Ils disposent donc, avant ces postes et les impôts concernés, d’une marge de 70 000 €.
Le premier choisit une SASU et une rémunération mensuelle. Le second choisit une EURL et envisage une répartition différente entre rémunération et résultat conservé. Leur chiffre d’affaires est identique, mais le calcul de leurs cotisations peut aboutir à des montants différents.
Ce scénario illustre uniquement la méthode : aucun écart chiffré de cotisations ne peut en être déduit sans préciser les revenus versés, la fiscalité et les paramètres sociaux.
Pour obtenir une comparaison utile, établissez deux scénarios avec la même rémunération nette visée, puis deux autres avec le même budget total supporté par l’entreprise. Vous verrez ainsi, d’une part, ce que coûte votre revenu personnel et, d’autre part, ce que chaque statut vous permet effectivement de percevoir.
Ajoutez ensuite une hypothèse de faible rémunération, notamment pour la première année. Elle permettra d’identifier les cotisations minimales potentielles du TNS et l’absence éventuelle de constitution de droits pour l’assimilé-salarié non rémunéré.
L’écart social n’est intéressant que s’il est rapproché des revenus effectivement conservés et des garanties obtenues. Un coût supplémentaire peut être justifié lorsque les prestations associées répondent mieux aux besoins du dirigeant.
Pourquoi choisir le régime assimilé-salarié malgré des cotisations plus élevées ?
Le régime assimilé-salarié peut être pertinent pour un dirigeant qui privilégie une couverture sociale organisée autour d’une rémunération régulière, souhaite développer ses droits à la retraite complémentaire et préfère une gestion sociale proche du salariat. Son coût plus élevé doit toutefois être justifié par des prestations effectivement adaptées à sa situation.
Le premier avantage réside dans l’organisation des cotisations et des droits. Lorsque le mandat est rémunéré, les cotisations sont calculées sur les sommes versées et les droits sociaux correspondants se constituent selon les règles applicables. Les revenus, la durée d’affiliation et les plafonds restent déterminants.
Le deuxième intérêt concerne la retraite complémentaire. Le président de SASU rémunéré relève normalement du dispositif complémentaire applicable aux salariés du privé, notamment l’Agirc-Arrco, tandis que le TNS concerné relève de règles différentes. Pour une carrière longue et des rémunérations significatives, cette distinction peut modifier les droits futurs.
Le troisième élément est la gestion administrative. Les cotisations du dirigeant assimilé-salarié sont déclarées et versées par l’entreprise, alors que le TNS doit notamment anticiper les régularisations liées à son revenu professionnel.
Ces atouts ne dispensent pas de vérifier la protection en cas d’arrêt de travail ou d’invalidité. Le statut assimilé-salarié ne garantit ni le maintien intégral du revenu, ni une couverture automatique de toutes les situations. Il n’ouvre pas non plus, à lui seul, de droits à l’assurance chômage pour le mandat social.
| Votre situation | Question décisive | Analyse à privilégier |
|---|---|---|
| Rémunération régulière et significative | Quels droits de retraite sont réellement acquis ? | Comparer les pensions projetées et le coût global |
| Famille dépendante de votre revenu | Quel revenu reste disponible en cas d’arrêt ? | Comparer indemnités et prévoyance complémentaire |
| Retraite relativement proche | Quel effet sur les prochaines années de cotisation ? | Simuler les deux trajectoires de carrière |
| Capacité d’épargne importante | Faut-il cotiser davantage ou compléter une couverture TNS ? | Comparer les deux stratégies sur la durée |
| Revenus irréguliers | Comment financer les cotisations chaque année ? | Tester les périodes de faible rémunération |
Le meilleur choix dépend également de la capacité réelle à souscrire et conserver des assurances complémentaires. Un régime moins coûteux peut être intéressant pour un dirigeant capable de financer une bonne prévoyance ; il devient moins sécurisant si les économies de cotisations servent uniquement à augmenter les dépenses courantes.
Enfin, une décision pertinente aujourd’hui peut nécessiter une révision lors d’une hausse de rémunération, d’un changement familial ou d’une évolution de la réglementation.
La question n’est donc pas de savoir quel statut est théoriquement le plus protecteur, mais lequel offre le meilleur équilibre entre cotisations, garanties et sécurité financière personnelle. Cet équilibre devient particulièrement visible lorsque l’on étudie la retraite.
Pourquoi la retraite d’un indépendant peut être sensiblement inférieure à celle d’un salarié à revenus équivalents ?
La pension d’un indépendant peut être inférieure à celle d’un dirigeant assimilé-salarié en raison des différences de cotisations, de régimes complémentaires et de droits accumulés pendant la carrière. Mais il n’existe pas d’écart universel : à revenus comparables, la retraite dépend aussi des assiettes retenues, des trimestres validés et des points acquis.
La retraite comprend généralement une retraite de base et une retraite complémentaire. Pour les indépendants relevant du régime général, les mécanismes de retraite de base sont proches de ceux des salariés, mais les modalités de cotisation et les revenus pris en compte peuvent différer.
L’un des écarts les plus importants à examiner concerne donc la complémentaire. Selon le régime, le montant des cotisations, l’acquisition des points et la valorisation de ces derniers répondent à des règles distinctes.
Le fait de déclarer un revenu économique identique ne garantit pas une assiette sociale identique. Un dirigeant peut aussi percevoir une partie de ses revenus sous forme de dividendes. Ces sommes peuvent améliorer ses ressources immédiates sans générer proportionnellement de droits à la retraite.
C’est pourquoi l’affirmation selon laquelle la retraite d’un indépendant serait systématiquement inférieure de 40 % à celle d’un salarié ne peut pas être retenue comme règle générale. Un tel chiffre nécessiterait une simulation définissant précisément les revenus, les durées de cotisation, les régimes et les paramètres de départ.
Pour objectiver la comparaison, il faut distinguer les droits déjà acquis des droits futurs. Si une personne a été salariée pendant quinze ans avant de devenir dirigeante TNS, les points et trimestres de la première période restent pertinents pour sa pension finale.
Plusieurs leviers permettent d’agir sur une pension future insuffisante : augmenter le revenu effectivement soumis à cotisations lorsque cela correspond aux besoins financiers, étudier les possibilités de rachat de trimestres ou de points selon son régime et compléter la retraite obligatoire par une épargne dédiée.
Ces options n’ont pas le même coût, le même traitement fiscal ni la même souplesse. Un rachat de trimestres, par exemple, doit être étudié à partir de son coût réel et de son effet sur la pension attendue.
La véritable différence se mesure sur une carrière complète. Une simulation individuelle devient indispensable lorsque l’on souhaite savoir si le régime TNS permettra d’atteindre son objectif de revenu à la retraite.
Comment estimer votre pension de retraite si vous cotisez 30 ans en tant qu’indépendant ?
Pour estimer votre retraite après trente années d’activité indépendante, commencez par consulter vos trimestres validés et vos points de retraite complémentaire, puis projetez vos revenus jusqu’à l’âge de départ envisagé. Trente années d’activité ne garantissent pas une pension à taux plein : vos autres périodes de carrière et les règles applicables à votre génération comptent également.
La pension ne se calcule pas simplement en multipliant le dernier revenu professionnel par un taux de remplacement. Elle dépend des droits accumulés sur l’ensemble de la carrière, des revenus soumis à cotisations, des périodes retenues et des règles de liquidation propres aux régimes concernés.
Une activité indépendante exercée pendant trente années peut notamment correspondre à une carrière précédée de périodes salariées, à une succession de statuts ou à une carrière comportant des années de revenus faibles. Ces situations ne produisent pas nécessairement les mêmes droits.
Le nombre d’années travaillées doit donc être distingué du nombre de trimestres effectivement validés. Une année d’activité avec de faibles revenus peut ne pas permettre de valider l’ensemble des trimestres potentiels, tandis que des périodes relevant d’autres situations professionnelles peuvent également entrer dans la carrière.
Le service Mon estimation retraite d’Info Retraite permet de partir des droits enregistrés et de tester différents revenus futurs, statuts professionnels et âges de départ. Les résultats restent des estimations, dépendantes des informations disponibles et des hypothèses retenues.
Il est préférable d’effectuer plusieurs simulations plutôt que de retenir un montant unique. Une première hypothèse peut prolonger les revenus actuels ; une deuxième peut intégrer une progression de l’activité ; une troisième peut prévoir des revenus professionnels plus faibles en fin de carrière.
Comparez ensuite plusieurs âges de départ. Vous pourrez identifier l’effet potentiel des trimestres supplémentaires, d’une décote ou d’une surcote, ainsi que les différences entre les hypothèses de carrière.
Votre estimation de retraite en cinq actions vérifiables
- Récupérez votre relevé de carrière et enregistrez une copie datée faisant apparaître les régimes et les périodes déclarées.
- Repérez les années manquantes, les revenus faibles et les changements de statut ; créez un tableau des périodes à vérifier.
- Consultez vos points de retraite complémentaire et établissez un récapitulatif des droits enregistrés par régime.
- Effectuez plusieurs simulations avec des revenus et âges de départ différents ; conservez les résultats correspondants.
- Comparez la pension projetée à votre budget de retraite souhaité et formalisez l’écart à financer chaque mois.
Cette dernière comparaison est déterminante. Une pension estimée n’indique pas, à elle seule, si le niveau de vie futur sera suffisant. Les dépenses de logement, les charges familiales et l’épargne disponible doivent être intégrées à l’objectif.
Une retraite bien préparée commence par la fiabilité des droits enregistrés, puis par l’analyse de l’écart avec les ressources souhaitées. Mais la protection du dirigeant ne se limite pas au grand âge : les dépenses de santé familiales doivent aussi être anticipées.
Assimilé-salarié ou TNS : lequel offre le meilleur remboursement santé pour une famille ?
Pour les soins courants, le statut assimilé-salarié n’offre pas automatiquement de meilleurs remboursements de l’Assurance Maladie qu’un statut TNS relevant du même système français. La différence financière pour une famille dépend surtout de la complémentaire santé choisie, des garanties hospitalisation, optique et dentaire, ainsi que des conditions applicables aux proches.
Il faut distinguer deux notions souvent confondues : le remboursement des dépenses médicales et le remplacement du revenu pendant un arrêt maladie. La première concerne le coût des soins ; la seconde concerne la capacité du foyer à continuer de financer ses dépenses lorsque le dirigeant cesse temporairement son activité.
Pour les consultations, médicaments et soins pris en charge dans les conditions habituelles de l’Assurance Maladie, les règles de remboursement ne deviennent pas automatiquement plus généreuses parce que le dirigeant est assimilé-salarié.
La complémentaire santé joue donc un rôle essentiel. Elle peut prendre en charge une partie des dépenses non remboursées par l’assurance obligatoire, selon les garanties souscrites. Pour une famille, les besoins peuvent être très différents : orthodontie d’un enfant, lunettes, hospitalisation ou consultations avec dépassements d’honoraires.
Le dirigeant assimilé-salarié peut, selon l’organisation de son entreprise et les conditions applicables, accéder à une couverture complémentaire collective. Ce n’est cependant pas un avantage automatique de toute SASU : les conditions d’adhésion, les garanties et les possibilités de financement doivent être vérifiées.
Le TNS peut souscrire une complémentaire individuelle ou familiale. Le coût et le traitement fiscal éventuel de cette couverture dépendent du contrat, de la situation du dirigeant et des règles applicables.
| Poste de protection | Ce qu’il faut vérifier | Indicateur utile |
|---|---|---|
| Consultations spécialisées | Dépassements d’honoraires couverts | Reste à charge par consultation |
| Hospitalisation | Honoraires, forfaits et prestations complémentaires | Dépenses non remboursées estimées |
| Optique | Équipements et fréquence de renouvellement | Budget annuel du foyer |
| Dentaire | Prothèses et orthodontie | Prise en charge selon les besoins réels |
| Conjoint et enfants | Conditions d’adhésion et tarifs familiaux | Coût global de la couverture |
Les enfants disposent de règles de rattachement à l’Assurance Maladie, tandis que le conjoint adulte bénéficie en principe de ses propres droits dans le système français. Il convient donc de distinguer l’assurance obligatoire de la notion d’ayants droit dans un contrat complémentaire.
La méthode la plus fiable consiste à reprendre les dépenses de santé prévisibles du foyer et à demander des tableaux de garanties comparables. Le prix de la cotisation ne suffit pas : un contrat moins cher peut produire un reste à charge important sur les soins les plus fréquents.
Une bonne mutuelle protège contre les frais médicaux, mais ne remplace pas le revenu d’activité. Pour un dirigeant dont la famille dépend financièrement de l’entreprise, la prévoyance constitue une protection distincte.
L’erreur qui peut coûter très cher : tomber malade plusieurs mois sans assurance prévoyance
Un arrêt maladie de plusieurs mois peut fragiliser durablement les finances d’un dirigeant lorsque les indemnités obligatoires ne couvrent qu’une partie de ses revenus habituels. Sans prévoyance adaptée, le foyer doit absorber la différence avec son épargne. Le risque dépend des revenus cotisés, des droits ouverts, de la durée d’arrêt et des garanties déjà souscrites.
Prenons un scénario purement hypothétique : un dirigeant dispose habituellement de 3 500 € mensuels pour ses dépenses personnelles. Pendant six mois d’arrêt, ses indemnités nettes et autres ressources de remplacement atteignent, par hypothèse, 1 000 € par mois.
La perte mensuelle serait alors de 2 500 €, soit 15 000 € sur six mois. Cette illustration n’est pas une estimation des prestations légales d’un statut particulier : elle montre simplement comment mesurer le déficit financier à couvrir.
Pour les artisans et commerçants relevant des règles présentées par l’Assurance Maladie, les indemnités journalières sont soumises à des conditions d’ouverture des droits. La fiche officielle du 19 octobre 2026 mentionne notamment un délai de carence de trois jours et, en principe, une affiliation continue d’au moins douze mois dans l’activité concernée.
Les conditions peuvent différer pour d’autres catégories de professionnels. De même, les indemnités d’un assimilé-salarié dépendent des règles du régime général et de ses droits personnels. Il serait donc trompeur d’affirmer que l’un des deux statuts verse systématiquement des indemnités supérieures dans toutes les situations.
Il faut également séparer l’incapacité temporaire de travail, l’invalidité durable et le décès. Les prestations, les conditions d’attribution et les modalités de versement ne répondent pas aux mêmes règles. Un contrat protecteur pour un arrêt de quelques semaines peut laisser subsister un risque financier important en cas d’invalidité.
Une assurance prévoyance complémentaire peut permettre de prévoir des indemnités supplémentaires, un capital ou une rente selon les garanties retenues. Pour certains TNS, les contrats répondant aux conditions du dispositif Madelin peuvent présenter un intérêt fiscal, mais cette caractéristique ne préjuge pas de la qualité des garanties.
Avant toute souscription, vérifiez attentivement la franchise, les exclusions, la définition contractuelle de l’incapacité, les plafonds, les limites de durée et les modalités de calcul des revenus assurés. Les dividendes ne sont pas nécessairement pris en compte dans le montant indemnisable.
Il est utile d’évaluer séparément les dépenses incompressibles du foyer et les frais professionnels susceptibles de continuer pendant l’arrêt : emprunts, loyers, abonnements ou charges nécessaires à l’activité. Une garantie couvrant les revenus personnels ne couvre pas automatiquement les frais généraux de l’entreprise.
La prévoyance mérite ainsi d’être étudiée dès la création de l’entreprise, puis lors de chaque évolution importante de rémunération. Si les besoins de protection changent durablement, une modification du statut social peut aussi être envisagée.
À retenir avant de changer de statut
- Une évolution juridique n’améliore pas automatiquement les droits sociaux : la rémunération future et les conditions d’affiliation restent décisives.
- Les droits retraite déjà acquis doivent être conservés dans l’analyse, même lorsque le dirigeant change de régime.
- Le coût de transformation doit être comparé à celui d’une amélioration ciblée de la prévoyance et de l’épargne retraite.
Quand et comment passer du régime TNS au régime assimilé-salarié ?
Le passage du statut TNS au statut assimilé-salarié peut être envisagé lorsque les revenus de l’entreprise progressent, que les besoins familiaux évoluent ou que la préparation de la retraite devient prioritaire. Il suppose généralement une modification juridique ou une évolution des conditions de direction. Avant de décider, il faut comparer les nouveaux coûts sociaux et les droits attendus.
Pour un gérant associé d’EURL, l’une des possibilités consiste à transformer la société en SASU et à exercer ensuite un mandat de président. Cette opération modifie le cadre juridique et, lorsque le mandat est rémunéré, le régime social applicable.
Une autre situation concerne certains dirigeants de SARL : leur statut social dépend notamment de leur position dans la gérance et de la répartition du capital. Une évolution de cette configuration peut modifier leur affiliation, sous réserve de respecter les conditions légales.
Il ne suffit donc pas de demander un changement de caisse sociale. Le régime dépend de la réalité de la fonction exercée, de la structure juridique et, dans certains cas, de la détention du capital.
Les droits déjà acquis à la retraite ne disparaissent pas du seul fait de la transformation. Les périodes de cotisation enregistrées et les points acquis demeurent pris en compte selon les règles des régimes concernés. En revanche, les droits futurs sont constitués suivant les règles applicables à la nouvelle situation.
Le calendrier de transformation mérite une attention particulière. Une décision peut être pertinente lorsque l’entreprise atteint une rentabilité régulière permettant une rémunération stable, lorsque le foyer dépend davantage du revenu du dirigeant ou lorsque les projections retraite font apparaître des besoins nouveaux.
La transformation d’une EURL en SASU ne doit cependant pas être présentée comme une solution universelle. Elle peut entraîner des formalités juridiques, des frais, des changements de gouvernance, des obligations sociales et des conséquences fiscales à examiner.
Avant de mettre en œuvre l’opération, il est notamment nécessaire de comparer :
- Le coût total de la rémunération du dirigeant avant et après transformation.
- Le revenu net disponible, après prélèvements sociaux et fiscaux.
- Les droits de retraite projetés dans chacun des deux scénarios.
- Les garanties maladie, invalidité et décès, avec ou sans contrat complémentaire.
- Les frais de transformation et les nouvelles obligations administratives.
Un expert-comptable peut aider à modéliser les conséquences financières, tandis qu’un conseil juridique peut sécuriser les démarches de transformation. La vérification des garanties de prévoyance auprès de l’assureur est également utile : un changement de statut peut nécessiter l’adaptation ou le remplacement de certains contrats.
Une autre voie consiste à conserver le statut TNS tout en renforçant la complémentaire santé, la prévoyance et l’épargne retraite. Cette option peut présenter un meilleur équilibre lorsque les besoins de protection sont ciblés et que le coût d’un changement de structure serait disproportionné.
La prochaine étape consiste à établir deux projections chiffrées, l’une avec votre statut actuel et l’autre avec le statut envisagé, sur une même période et avec les mêmes objectifs de revenu. Faites ensuite valider les hypothèses sociales, fiscales et juridiques avant toute modification. Une protection durable se construit sur les droits réellement obtenus, pas uniquement sur l’intitulé du statut.
Un président de SASU non rémunéré bénéficie-t-il automatiquement d’une couverture sociale ?
Un président de SASU qui ne perçoit aucune rémunération au titre de son mandat ne verse pas de cotisations sociales sur ce mandat et n’acquiert donc pas de droits contributifs correspondants. Il peut néanmoins bénéficier de la prise en charge de ses frais de santé au titre d’autres droits, notamment dans le cadre de la protection universelle maladie, sous réserve des conditions applicables. Il faut distinguer cette couverture des indemnités journalières et des droits à retraite.
Peut-on cumuler une activité salariée et un mandat de dirigeant TNS ?
Le cumul peut être possible selon la situation professionnelle et les règles applicables. Chaque activité peut entraîner des obligations de cotisation spécifiques. Les droits sociaux doivent être examinés en tenant compte des différentes affiliations et de la nature des revenus. Pour la retraite, les droits acquis au titre des différentes activités sont pris en compte selon les règles de coordination des régimes concernés.
Les dividendes permettent-ils de préparer sa retraite de dirigeant ?
Les dividendes ne constituent pas, en eux-mêmes, un mécanisme d’acquisition de droits à la retraite comparable à une rémunération cotisée. Leur traitement social diffère selon la forme juridique, le régime fiscal et la situation du dirigeant. Ils peuvent alimenter une épargne personnelle, mais cette stratégie ne doit pas être confondue avec l’acquisition de trimestres ou de points de retraite obligatoires.
Un dirigeant assimilé-salarié a-t-il droit au chômage après la fermeture de son entreprise ?
Le statut assimilé-salarié ne confère pas automatiquement de droits à l’assurance chômage au titre du mandat social. L’existence éventuelle de droits liés à un contrat de travail distinct dépend de conditions spécifiques, notamment de la réalité des fonctions salariées et d’un lien de subordination. Il est préférable de faire vérifier cette situation avant de compter sur une indemnisation en cas de cessation d’activité.
Faut-il changer de statut lorsque l’on approche de la retraite ?
Pas systématiquement. L’intérêt d’un changement dépend des droits déjà acquis, du nombre d’années de cotisation restant, des revenus futurs et des règles de calcul des pensions. Une simulation intégrant les deux scénarios permet d’évaluer si les cotisations supplémentaires envisagées amélioreraient suffisamment la pension pour justifier le changement. Il faut également intégrer les frais et les conséquences juridiques de l’opération.